Ако сте пострадали при пътнотранспортно произшествие или сте загубили близък в катастрофа, законът ви дава право да търсите обезщетение. Обезщетението при ПТП обикновено плаща застрахователят по „Гражданска отговорност“ на виновния водач. Когато водачът е неизвестен или колата е без застраховка, плаща Гаранционният фонд. Понякога отговаря и стопанинът на пътя. На тази страница ще научите кой има право на обезщетение и срещу кого се насочва искането. Ще видите кои вреди се плащат, как се доказват и какви срокове текат. Ще разберете и кога е разумно да приемете предложението на застрахователя, и кога спорът трябва да стигне до съда.
| Вашето положение | Към кого е искането | Какво да имате предвид |
|---|---|---|
| Пътник, пешеходец, велосипедист или невинен водач | Застрахователят по „Гражданска отговорност“ на виновния водач | Първо писмена претенция; застрахователят има до 3 месеца да отговори |
| Пътник в колата на виновния водач | Същият застраховател | Пътникът е трето лице и също има право на обезщетение |
| Виновният водач е избягал или е без застраховка | Гаранционният фонд | Претенцията може да се подаде и при всеки застраховател, който предлага „Гражданска отговорност“ |
| Причина е лош път, липсващ знак или дупка | Стопанинът на пътя (АПИ или общината) | Състоянието на пътя трябва да се заснеме и установи бързо |
| Близък на загинал | Застрахователят на виновния водач | Освен семейството, по изключение и брат, сестра, баба, дядо |
Кой може да търси обезщетение след катастрофа?
Обезщетение може да търси всеки, който е пострадал по вина на друг участник в движението, както и близките на загинал. Няма значение дали сте били в колата, на тротоара или на велосипед. Значение има кой е причинил катастрофата и какви вреди сте понесли.
Пътник
Пътникът почти винаги е в най-силна позиция, защото не управлява и рядко има принос за удара. Той може да търси обезщетение от застрахователя на водача, който е виновен. Това важи и когато виновният е водачът на колата, в която пътникът е седял – включително когато му е близък. Законът изключва само вредите на самия виновен водач и щетите по неговата кола.
Пешеходец и велосипедист
Кодексът за застраховането изрично посочва пешеходците и велосипедистите като трети лица, чиито вреди покрива „Гражданска отговорност“ (чл. 493, ал. 1 КЗ). При тях спорът обикновено е за механизма: къде е пресичал човекът, имало ли е пешеходна пътека, каква е била видимостта. Затова огледът и снимките от мястото са особено важни.
Водач
Ако сте управлявали колата и другият водач е виновен, имате същите права като пътника. Ако вие сте виновният, застраховката на вашата кола не покрива вашите собствени вреди (чл. 494, т. 1 КЗ). Тогава може да има други възможности, например доброволна застраховка „Злополука“, но те зависят от конкретния договор.
Близки на загинал
При смърт право на обезщетение имат съпругът, децата и родителите, а също и лицето, с което загиналият е живял на семейни начала. От 2018 г. Върховният касационен съд допуска по изключение и други близки – брат, сестра, баба, дядо. Условието е да са имали трайна и дълбока връзка с починалия. Подробно сме описали правилата в материала за обезщетението при смъртен случай и кръвнината при ПТП.
Срещу кого се насочва искането за обезщетение?
В повечето случаи искането се насочва към застрахователя по задължителната застраховка „Гражданска отговорност“ на виновния водач. Законът ви позволява да искате обезщетението пряко от него (чл. 432, ал. 1 КЗ), без първо да съдите водача. Това е важно, защото застрахователят е платежоспособен, а отделният човек често не е.
Има и други възможни отговорни лица. Кой от тях е подходящ, зависи от фактите на катастрофата.
- Гаранционният фонд – когато виновната кола е избягала и не е установена или няма валидна „Гражданска отговорност“ (чл. 557 КЗ). Не е нужно да доказвате, че виновният не може да плати (чл. 558, ал. 4 КЗ).
- Стопанинът на пътя – Агенция „Пътна инфраструктура“ за републиканските пътища или общината за местните. Той отговаря, когато лошото състояние на пътя или сигнализацията е допринесло за катастрофата.
- Превозвачът или собственикът на опасна вещ – при влакове, автобуси и други превозни средства, когато има отделно основание за отговорност.
- Самият виновен водач – най-често за частта от вредите, която застраховката не покрива.
Когато вредата е причинена от неколцина, те отговарят солидарно (чл. 53 ЗЗД). Това означава, че можете да искате цялото обезщетение от всеки от тях. Отговорните после уреждат помежду си кой колко дължи.
Какви вреди се обезщетяват и как се определя размерът?
Обезщетяват се два вида вреди: неимуществени и имуществени. Застраховката „Гражданска отговорност“ покрива и двата вида, както и пропуснатите ползи и разумните разходи по претенцията (чл. 493, ал. 1 КЗ).
Неимуществени вреди
Неимуществените вреди са болката, страхът и страданието, които сте преживели. Тук влизат физическата болка, операциите, продължителното лечение, белезите и промяната в начина ви на живот. При смърт на близък това е мъката от загубата.
Имуществени вреди
Имуществените вреди са парите, които сте похарчили или изгубили заради катастрофата. Например лекарства, операции, импланти, рехабилитация, превоз до болницата, чужда помощ в дома. Към тях спадат и пропуснатите доходи – заплатата, която не сте получили, докато сте в болнични.
Вредите трябва да са пряка и непосредствена последица от катастрофата (чл. 51 ЗЗД). Затова всяка сума се свързва с конкретен документ и с конкретното увреждане. Касова бележка за лекарство, което няма връзка с травмата, няма да бъде призната.
Как се определя размерът на обезщетението
За болката и страданието няма тарифа. Съдът определя обезщетението за неимуществени вреди по справедливост (чл. 52 ЗЗД), като преценява конкретния случай. Затова никой честен адвокат не може да ви каже предварително точната сума.
Съдът обикновено отчита:
- вида и тежестта на травмите;
- колко дълго е продължило лечението и колко болезнено е било;
- дали има трайни последици – белези, ограничено движение, инвалидност;
- възрастта на пострадалия и как се е променил животът му;
- при смърт – колко близки са били пострадалият и починалият и как загубата се отразява на близкия;
- икономическите условия в страната към момента на катастрофата.
Застрахователят определя своето предложение по методика, приета по закон (чл. 499, ал. 1 и чл. 493а КЗ). Съдът обаче не е обвързан от тази методика. Затова предложението на застрахователя и сумата, която съдът присъжда в сходни случаи, понякога се различават съществено.
Лека, средна или тежка телесна повреда: има ли значение за обезщетението?
Има значение, но не решаващо. Делението на лека, средна и тежка телесна повреда идва от Наказателния кодекс и служи за наказателното дело. За обезщетението съдът гледа конкретните болки и последици, а не само етикета на травмата.
- Тежка телесна повреда е например загуба или осакатяване на крак или ръка, постоянна слепота, загуба на речта, постоянно общо разстройство на здравето, опасно за живота (чл. 128, ал. 2 НК).
- Средна телесна повреда е например трайно затрудняване на движението на крайник, обезобразяване на лицето или тялото, счупване на челюст, нараняване, което прониква в черепната, гръдната или коремната кухина (чл. 129, ал. 2 НК). Счупванията на кости, които трайно затрудняват движението, най-често попадат тук.
- Лека телесна повреда е всяко друго разстройство на здравето, както и причиняването на болка или страдание без разстройство на здравето (чл. 130 НК). Натъртвания, разкъсвания и навяхвания обикновено са леки.
Защо делението не е решаващо? Две счупвания на ръката може да са средна телесна повреда и двете. Едното обаче зараства за два месеца, а другото води до три операции и трайно ограничено движение. Обезщетенията в двата случая ще са съвсем различни. Обратно, леката травма при възрастен човек може да има дълъг и болезнен период на възстановяване.
Квалификацията е важна по друга причина. От нея зависи дали изобщо има наказателно дело от общ характер и как то протича. Тя влияе и на първата оценка на застрахователя, който често предлага ниски суми при „лека“ травма. Затова медицинската документация трябва да описва всяко оплакване, а не само главната диагноза.
Пътят на претенцията след ПТП
- Лечение и документи. Първо здравето, после събирате всяка бележка и епикриза.
- Писмена претенция. Подавате я до застрахователя заедно с данни за банкова сметка.
- До 3 месеца. Застрахователят трябва да плати или да даде мотивиран отговор.
- Оценка на отговора. Сравнявате предложението с това, което съдът присъжда в сходни случаи.
- Съд. Ако няма плащане или сумата е ниска, искът се завежда в съда.
Какво се прави стъпка по стъпка: от застрахователя до съда
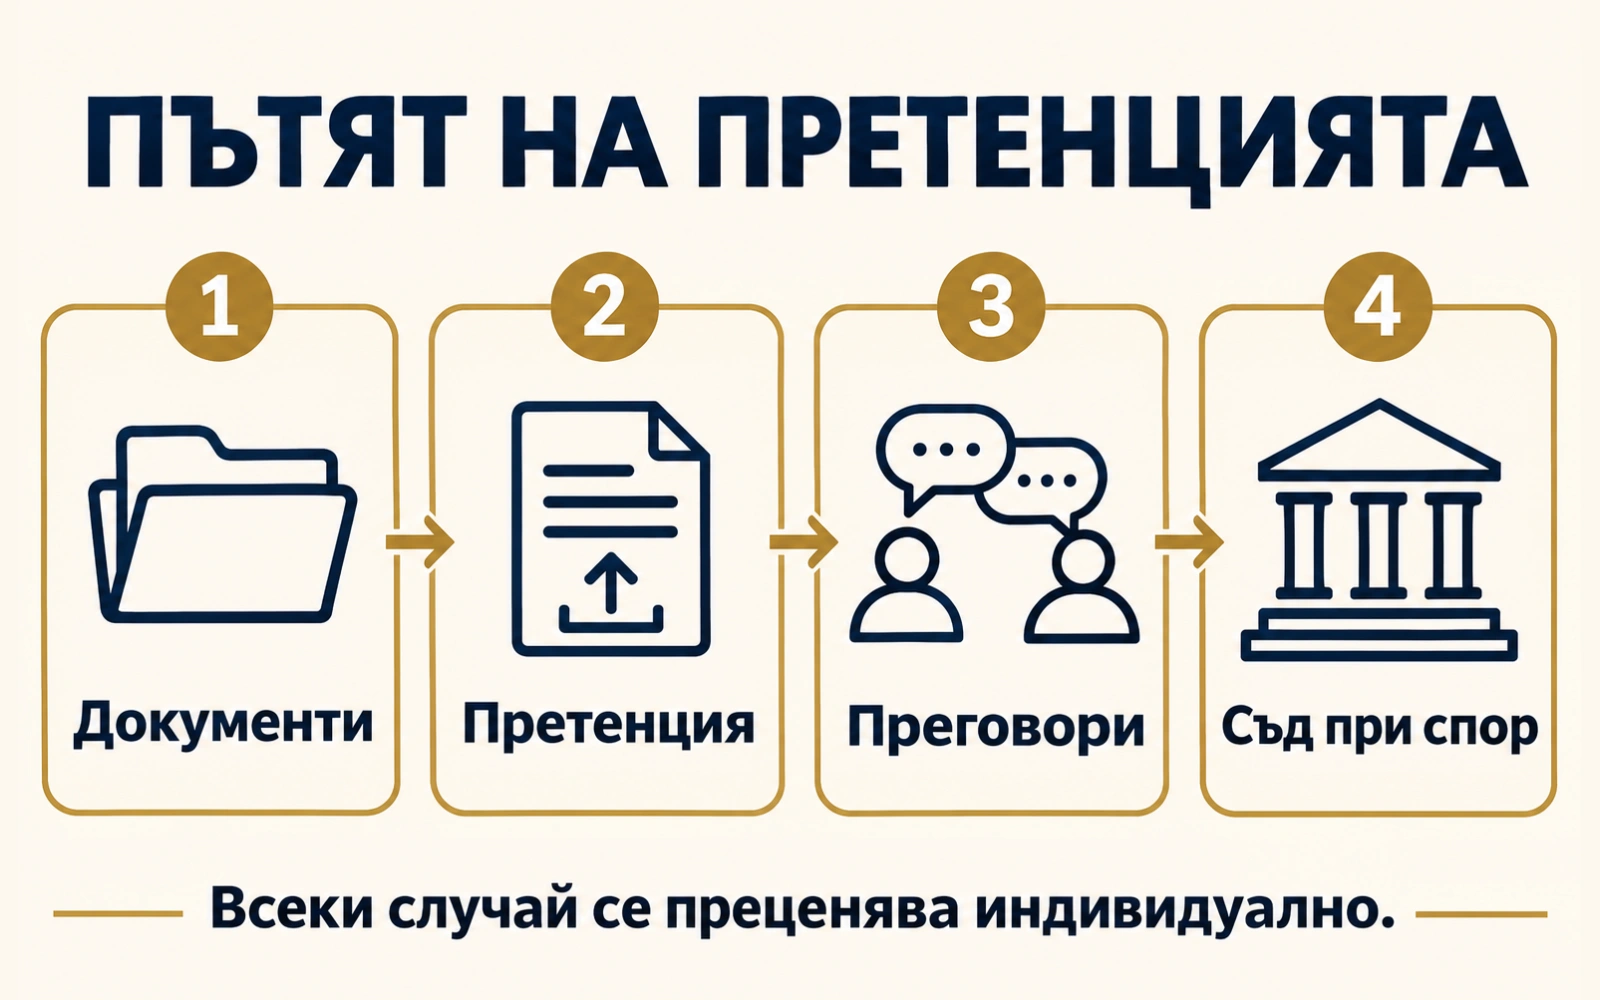
Пътят минава задължително през застрахователя. Само ако той не плати в срок, откаже или предложи сума, с която не сте съгласни, можете да заведете дело (чл. 498, ал. 3 КЗ). Ето последователността.
- Погрижете се за здравето си. Обадете се на 112 и потърсете лекарска помощ, дори ако болката изглежда лека. Някои травми проличават след дни. Още на първите практически стъпки сме посветили материала какво да не пропускате веднага след катастрофата.
- Съберете документите за произшествието. Протокол за ПТП, номера на преписката в полицията или прокуратурата, данните на другите участници и на свидетелите.
- Подайте писмена претенция. Тя се подава до застрахователя на виновния водач. Законът изисква още с нея да посочите точни данни за банковата сметка, по която да се плати (чл. 380, ал. 1 КЗ).
- Представете доказателствата. Застрахователят е длъжен да ви уведоми какви доказателства са нужни (чл. 106, ал. 3 КЗ). Пазете опис или входящ номер на всичко, което сте подали.
- Изчакайте отговора. Застрахователят трябва да се произнесе окончателно до 3 месеца (чл. 496, ал. 1 КЗ). Той или плаща, или дава мотивиран отказ.
- Преценете отговора. Ако плащането е справедливо, приемате го. Ако не е, решавате дали да заведете иск.
- Заведете дело, ако е нужно. Съдът определя обезщетението и лихвата, а застрахователят плаща и разноските по делото съразмерно с уважената част от иска.
Когато застрахователят закъснее, той дължи законна лихва за забава (чл. 497, ал. 1 КЗ). Тази лихва може да надхвърли застрахователната сума (чл. 497, ал. 2 КЗ).
Кои документи и доказателства са нужни?
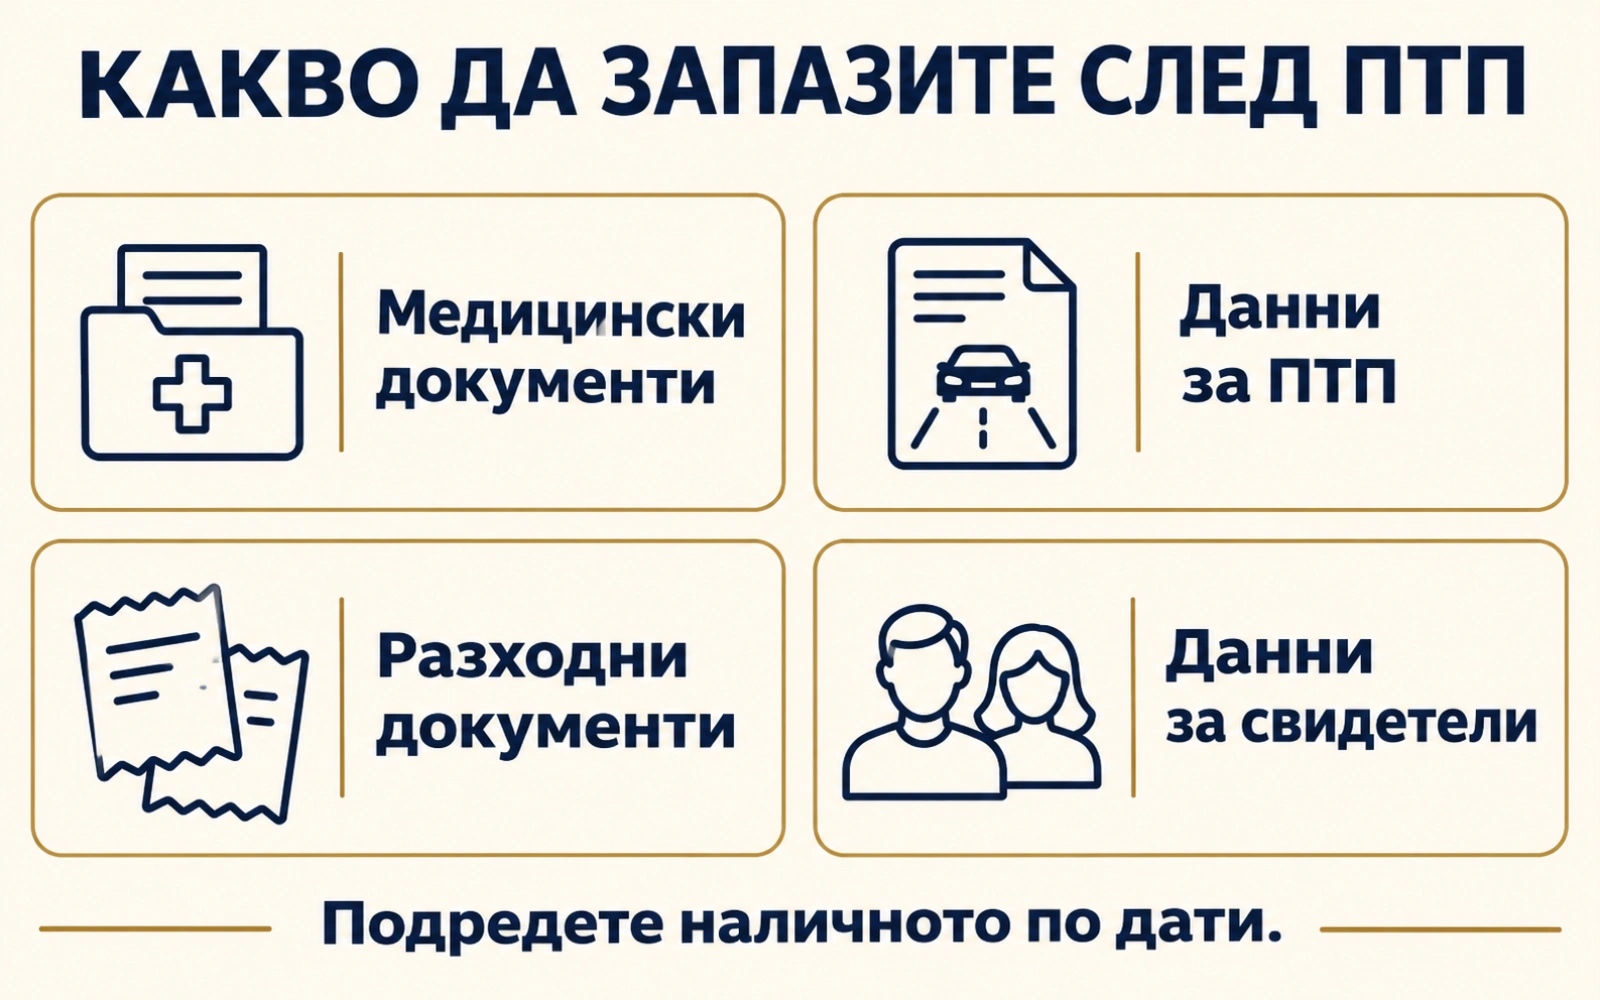
Най-силната претенция е тази, в която всяко твърдение има документ. Използвайте този списък за проверка.
- За произшествието: протокол за ПТП, номер на досъдебното производство, снимки и видео от мястото, данни на свидетели, записи от камери (те се изтриват бързо – поискайте ги веднага).
- За травмите: лист от спешния център, епикризи, резултати от изследвания, протоколи от операции, амбулаторни листове, болнични листове, експертно решение на ТЕЛК, ако има такова.
- За разходите: фактури и касови бележки за лекарства, консумативи, импланти, рехабилитация, превоз, помощ в дома.
- За доходите: служебна бележка за заплатата, болнични, договори, документи, че сте изгубили работа или клиенти.
- За страданието: свидетели, които могат да разкажат как сте се променили – близки, приятели, колеги. При нужда и психологическа оценка.
- При смърт: акт за смърт, удостоверение за наследници, доказателства за близостта с починалия – общ дом, грижа, редовни срещи.
При травмите медицинските документи са основата. Те обаче не казват всичко за болката. Как се доказва, че травмата е по-тежка, отколкото изглежда на хартия, сме обяснили в материала за средната телесна повреда при катастрофа.
Как се доказват болката и страданието?
Болката не се вижда на рентгеновата снимка. Затова неимуществените вреди се доказват с няколко вида доказателства, които се допълват.
- Медицински документи. Те показват вида на травмата, операциите, продължителността на лечението и предписаните обезболяващи. Колкото по-подробно лекарят е описал оплакванията, толкова по-добре.
- Съдебномедицинска експертиза. Вещото лице обяснява колко болезнена е травмата, колко трае обичайното възстановяване и какви последици остават. Съдът разчита много на нея.
- Свидетели. Близки, приятели и колеги разказват как сте живели преди и след катастрофата. Не можете ли да спите, да се грижите за себе си, да работите, да карате кола? Тези разкази показват страданието по начин, по който документите не могат.
- Психологическа или психиатрична експертиза. След тежка катастрофа често остават страх от пътуване, безсъние, тревожност. Ако са документирани от специалист, те също се обезщетяват.
- Снимки. Снимки на нараняванията в първите дни, на белезите, на гипса и патериците показват реалността на травмата.
Свидетелите трябва да познават живота ви отблизо. Сухото „той страдаше много“ убеждава по-малко от конкретните примери: кой ви е къпал, колко месеца не сте излизали, какво вече не можете да правите.
Застрахователят предлага сума: как да прецените дали да я приемете?
Преди да подпишете, разберете срещу какво се отказвате. Споразумението със застрахователя обикновено е окончателно. Ако приемете сумата и подпишете, че нямате други претенции, по-късно трудно ще поискате още, дори ако се окаже, че последиците са по-тежки.
Задайте си няколко въпроса:
- Завършило ли е лечението, или още не знаете дали ще има трайни последици?
- Включва ли предложението и разходите, и пропуснатите доходи, или само болката?
- Как се съотнася сумата с обезщетенията, които съдилищата присъждат при сходни травми?
- Признава ли застрахователят цялата отговорност, или е намалил сумата заради ваш „принос“?
Ако сте пострадали тежко, не бързайте. Давността е 5 години, а докато застрахователят разглежда претенцията, тя спира да тече. Имате време да проверите предложението, преди да решите.
Застрахователят твърди, че и вие сте виновни: какво е съпричиняване?
Съпричиняване има, когато пострадалият сам е допринесъл за вредите. Тогава обезщетението може да се намали (чл. 51, ал. 2 ЗЗД). Типичният пример е пътник без колан или пешеходец, който пресича на неразрешено място.
Съпричиняването не се предполага. Застрахователят трябва да докаже, че вашето поведение е допринесло за конкретната вреда. Не е достатъчно да каже, че не сте били с колан. Трябва да покаже, че с колан травмата нямаше да бъде същата. Затова често се назначава експертиза, която изследва точно тази връзка.
Когато намалението е спорно, исковете в съда често се водят именно за процента на съпричиняването. Разликата между 10% и 50% намаление може да е по-голяма от самото първоначално предложение.
Какви срокове текат при обезщетение за ПТП?
Правото да поискате обезщетение пряко от застрахователя се погасява с 5-годишна давност от датата на катастрофата (чл. 378, ал. 2 КЗ). Сроковете обаче са няколко и е полезно да ги виждате заедно.
| Срок | Какво означава | Основание |
|---|---|---|
| 3 месеца | Застрахователят трябва да плати или да откаже мотивирано | чл. 496, ал. 1 КЗ |
| 5 години от катастрофата | Давност за прекия иск срещу застрахователя | чл. 378, ал. 2 КЗ |
| 5 години от откриването на виновния | Давност за иска срещу самия причинител | чл. 110 и чл. 114, ал. 3 ЗЗД |
| Спира, докато тече претенцията | Давността спира от подаването на претенцията до отговора на застрахователя, но не по-дълго от срока за отговор | чл. 378, ал. 9 КЗ |
| 3 години | Давност за вземанията за лихви върху обезщетението | чл. 378, ал. 8 КЗ |
Понякога здравето се влошава години по-късно като пряко следствие от катастрофата. Тогава давността за новите вреди може да тече от момента, в който влошаването е настъпило или е узнато (чл. 378, ал. 4 КЗ). Не разчитайте обаче на това без съвет – по-сигурно е да предявите искането навреме.
От кога се дължи лихва върху обезщетението?
Лихвата може да е значителна част от общата сума, особено когато делото продължи няколко години. Затова е важно да знаете откога тече.
Виновният водач е в забава от деня на катастрофата, без да е нужна покана (чл. 84, ал. 3 ЗЗД). Застрахователят обаче плаща лихвите, които дължи неговият застрахован, само от по-ранната от две дати. Едната е денят, в който застрахованият го е уведомил за катастрофата. Другата е денят, в който вие сте го уведомили или сте подали претенция (чл. 429, ал. 3 КЗ). Тези лихви се плащат в рамките на застрахователната сума.
Отделно застрахователят дължи собствена лихва за забава, ако не плати в срок (чл. 497, ал. 1 КЗ). Тази лихва може да надхвърли застрахователната сума (чл. 497, ал. 2 КЗ).
Практическият извод е прост: подайте претенцията или поне уведомете застрахователя възможно най-рано. Всеки месец забавяне е месец, за който застрахователят може да оспори лихвата.
Наказателното дело и искът за вредите: как се свързват?
При тежка катастрофа почти винаги има и наказателно дело срещу виновния водач. То не е задължително условие за обезщетението, но силно му влияе. Окончателната присъда е задължителна за гражданския съд относно това дали има деяние, дали е противоправно и дали деецът е виновен (чл. 300 ГПК).
В наказателното дело пострадалият и близките на загинал могат да участват като частен обвинител и граждански ищец. Така следят разследването, искат доказателства и обжалват. Как изглежда това на практика, показва делото от Шумен, в което адвокатът от нашата кантора представлява пострадалата до окончателната присъда. Описали сме го в материала за правата на пострадалия като частен обвинител.
Ако катастрофата е станала по пътя до работа или с вас като служебен шофьор, може да имате права и като пострадал при трудова злополука. Двете претенции се преценяват заедно, за да не се изгуби нито една.
Ако… тогава: бързи отговори за различни положения
- Ако застрахователят е платил част от сумата – можете да приемете платеното и да търсите разликата в съда. Законът изрично позволява иск, когато не сте съгласни с размера на изплатеното обезщетение (чл. 498, ал. 3 КЗ). Внимавайте само какво подписвате при плащането.
- Ако застрахователят мълчи повече от 3 месеца – можете да заведете дело, без да чакате повече. Срокът за произнасяне е изтекъл (чл. 496, ал. 1 КЗ).
- Ако застрахователят твърди, че протоколът не е достатъчен – когато има протокол за ПТП от полицията, той не може да откаже да се произнесе по претенцията (чл. 496, ал. 3 КЗ). Може да поиска допълнителни доказателства, но не и да не отговори.
- Ако виновният водач е починал при катастрофата – застрахователят по „Гражданска отговорност“ продължава да отговаря. Претенцията се насочва към него, а не към наследниците на водача.
- Ако колата е управлявана без разрешението на собственика или от водач без книжка – застраховката пак покрива вредите на пострадалите, освен ако колата е открадната (чл. 493, ал. 2, т. 1 КЗ). При открадната кола обезщетение може да плати Гаранционният фонд (чл. 557, ал. 1, т. 2, буква „г“ КЗ).
- Ако катастрофата е причинена от повреда на колата или внезапно влошено здраве на водача – застраховката покрива и тези случаи (чл. 493, ал. 2, т. 5 и 6 КЗ).
- Ако сте в болница и не можете да действате – близък може да започне събирането на документите, а с пълномощно и адвокат може да подаде претенцията от ваше име. При плащане от Гаранционния фонд чрез пълномощник законът изисква нотариално заверено пълномощно за конкретната претенция (чл. 558, ал. 6 КЗ).
Дела, които кантората е водила
Кантората Адвокати & Сие води само дела за обезщетения при ПТП и трудова злополука. Ето четири от делата ѝ, за които писаха и медиите. Всяко дело е различно и резултатът в едно не предрешава друго. Те показват обаче какви правни въпроси могат да се поставят и решат.
Влаковата катастрофа край Хитрино
Още в първите месеци след взрива съдът допусна обезпечение на исковете на пострадалите. По едно от делата Софийският градски съд осъди и Националната компания „Железопътна инфраструктура“ като стопанин на железния път. С превозвача бяха сключени спогодби – по едно дело по 130 000 лв. за всеки от двамата ищци, по друго 135 000 лв. Анализът е в статията как се пази обезщетението, когато пострадалите са много.
Автобусът на АМ „Струма“
За катастрофата с автобуса с туристи от Северна Македония близките търсят отговорност и от пътя. През януари 2025 г. Окръжният съд в Перник прие, че Агенция „Пътна инфраструктура“ носи 10% от отговорността. Как се доказва вината на пътя, сме описали в анализа кога за ПТП отговаря и стопанинът на пътя.
Обезщетение за сестрата на загинал мотоциклетист
През 2019 г. Окръжният съд в Шумен присъди на сестрата на загинал мотоциклетист 20 000 лв. Съдът не приложи тогавашния законов лимит от 5000 лв. Днес лимитът вече е отменен. Повече в материала обезщетение за брат или сестра при смърт в катастрофа.
Ефективна присъда за виновния водач в Шумен
Делото за катастрофата на кръговото кръстовище в Шумен от 2022 г. мина през три инстанции. През юли 2025 г. Върховният касационен съд потвърди окончателно ефективната присъда на виновния водач.
Какво точно писаха медиите за тези дела, с цитати и източници, сме събрали на страницата какво пишат медиите за делата на адв. Георги Радков.
Какво прави адвокатът по вашия случай?
Адвокатът поема задачите, които са трудни за човек, който се възстановява или е в траур. Работата обикновено минава през няколко етапа.
- Първи разговор. Изслушваме какво се е случило и кои документи вече имате. Казваме ви честно дали виждаме основание за претенция и срещу кого.
- Събиране на доказателства. Изискваме преписките от полицията и прокуратурата, медицинската документация, записи от камери. При нужда искаме съдът да обезпечи доказателствата, преди да изчезнат.
- Претенция до застрахователя. Изготвяме я така, че да обхваща всички вреди, и следим сроковете.
- Оценка на предложението. Сравняваме го със съдебната практика при сходни случаи и ви казваме какви са рисковете на делото.
- Дело. Ако е нужно, водим исковото дело, искаме експертизи и разпитваме свидетели. Участваме и в наказателното дело, когато това защитава интереса ви.
Екипът на кантората е над 30 опитни юристи, а главен юрист е адв. Георги Радков от Адвокатска колегия – София.
Чести грешки след катастрофа
- Отказ от лекар „защото не боли много“. Без медицински документ от първите дни е трудно да се докаже, че травмата е от катастрофата. Прегледайте се веднага.
- Подпис под първото предложение. Споразумението обикновено е окончателно. Не подписвайте, преди лечението да е приключило или поне да е ясно какви са последиците.
- Изхвърлени бележки и фактури. Всеки разход, който не е доказан, остава незаплатен. Пазете ги в една папка от първия ден.
- Неподадена претенция до застрахователя. Без писмена претенция искът в съда е недопустим. Подайте я и пазете входящия номер.
- Чакане на наказателното дело. Наказателното дело може да продължи години. Гражданската претенция не е нужно да го чака, а давността тече.
- Съгласие със съпричиняване без проверка. Твърдението, че не сте били с колан, трябва да се докаже. Не го приемайте само защото е написано в отговора на застрахователя.
Въпроси и отговори
Мога ли да получа обезщетение, ако бях пътник в колата на виновния водач?
Да. Пътникът е трето лице спрямо водача и има право на обезщетение от застрахователя по „Гражданска отговорност“ на колата, в която е пътувал. Това важи и когато водачът е ваш близък. Законът изключва само вредите на самия виновен водач, щетите по неговата кола и вредите по имуществото на член на семейството му.
Трябва ли първо да подам претенция до застрахователя, преди да заведа дело?
Да. Без писмена претенция до застрахователя искът в съда е недопустим. Можете да заведете дело, ако застрахователят не плати до 3 месеца, откаже да плати или ако не сте съгласни с размера на определеното обезщетение (чл. 498, ал. 3 КЗ).
Колко време имам да поискам обезщетение?
Правото да искате обезщетение пряко от застрахователя се погасява с 5-годишна давност, която започва от датата на катастрофата (чл. 378, ал. 2 КЗ). Докато застрахователят разглежда претенцията, давността спира. Не оставяйте искането за последните месеци, защото доказателствата се губят.
Колко пари ще получа?
Зависи от конкретния случай. Обезщетението за болката и страданието се определя по справедливост, като съдът преценява тежестта на травмите, продължителността на лечението, трайните последици и възрастта ви. Имуществените вреди – разходи и пропуснати доходи – се плащат според доказаната им стойност.
Има ли обезщетение при лека телесна повреда?
Да. Правото на обезщетение не зависи от това дали травмата е лека, средна или тежка телесна повреда по Наказателния кодекс. И при натъртвания, разкъсвания или навяхване се дължи обезщетение за болката и за направените разходи. Размерът обикновено е по-нисък и зависи от продължителността на болките и лечението.
Кога се изплаща обезщетението?
Зависи от етапа. Ако застрахователят приеме претенцията, той трябва да определи и изплати обезщетението в срока за произнасяне – до 3 месеца от подаването ѝ (чл. 496, ал. 2 КЗ). Ако не плати навреме, дължи законна лихва. Когато спорът стигне до съд, плащането става след като решението влезе в сила.
Какви права имам, ако аз съм виновен за катастрофата?
Зависи от това кой е пострадал. Вашите пътници и другите участници имат право на обезщетение от застрахователя по „Гражданска отговорност“ на вашата кола. Вашите собствени вреди тази застраховка не покрива (чл. 494, т. 1 КЗ). За тях може да има покритие по доброволна застраховка „Злополука“, ако имате такава. Ако вината е обща с другия водач, правата ви се преценяват според неговия принос.
Кой плаща, ако виновният водач избяга или няма застраховка?
Гаранционният фонд. Той плаща обезщетения при неустановено превозно средство, напуснало мястото, и при кола без валидна „Гражданска отговорност“ (чл. 557 КЗ). Претенцията може да се подаде пред фонда или пред всеки застраховател, който предлага „Гражданска отговорност“ (чл. 558, ал. 3 КЗ).
Намалява ли се обезщетението, ако не съм бил с колан?
Може да се намали, но не автоматично. Застрахователят трябва да докаже, че без колан вредата е станала по-тежка, отколкото щеше да бъде с колан. Ако това се докаже, съдът намалява обезщетението според приноса ви (чл. 51, ал. 2 ЗЗД). Процентът често е главният спор по делото.
Какво става, ако за катастрофата е виновен и пътят?
Тогава отговаря и стопанинът на пътя – Агенция „Пътна инфраструктура“ или общината. Той може да бъде осъден заедно с виновния водач или неговия застраховател. Състоянието на пътя трябва да се установи бързо, преди да бъде поправено, например чрез обезпечение на доказателства пред съда.
Трябва ли да чакам края на наказателното дело?
Не. Претенцията към застрахователя и гражданският иск не изискват окончателна присъда. Окончателната присъда обаче е задължителна за гражданския съд за вината на водача (чл. 300 ГПК), затова понякога е разумно делото за обезщетението да се съобрази с наказателното.
Има ли таван на обезщетението?
Да, но той рядко е пречка. Застрахователната сума по „Гражданска отговорност“ за вреди от телесно увреждане и смърт е 6 450 000 евро за едно събитие (чл. 492, т. 1 КЗ). Отделният лимит от 5000 лв. за по-широкия кръг близки е отменен от 01.08.2025 г.
Как да се свържете с нас
Ако сте пострадали при катастрофа или сте загубили близък, обадете се на 0877 19 79 58 или вижте другите начини за връзка с кантората. Не е нужно да имате всички документи. Подгответе това, което имате под ръка: протокола за ПТП, медицинските документи и писмата от застрахователя, ако вече сте ги получили. В разговора ще ви кажем какво още е нужно и какви са възможните следващи стъпки.
Текстът е обща информация за правата на пострадалите при ПТП и отразява законодателството към 4 ноември 2026 г. Той не замества консултацията за вашия случай, защото изходът зависи от конкретните факти и доказателства.